
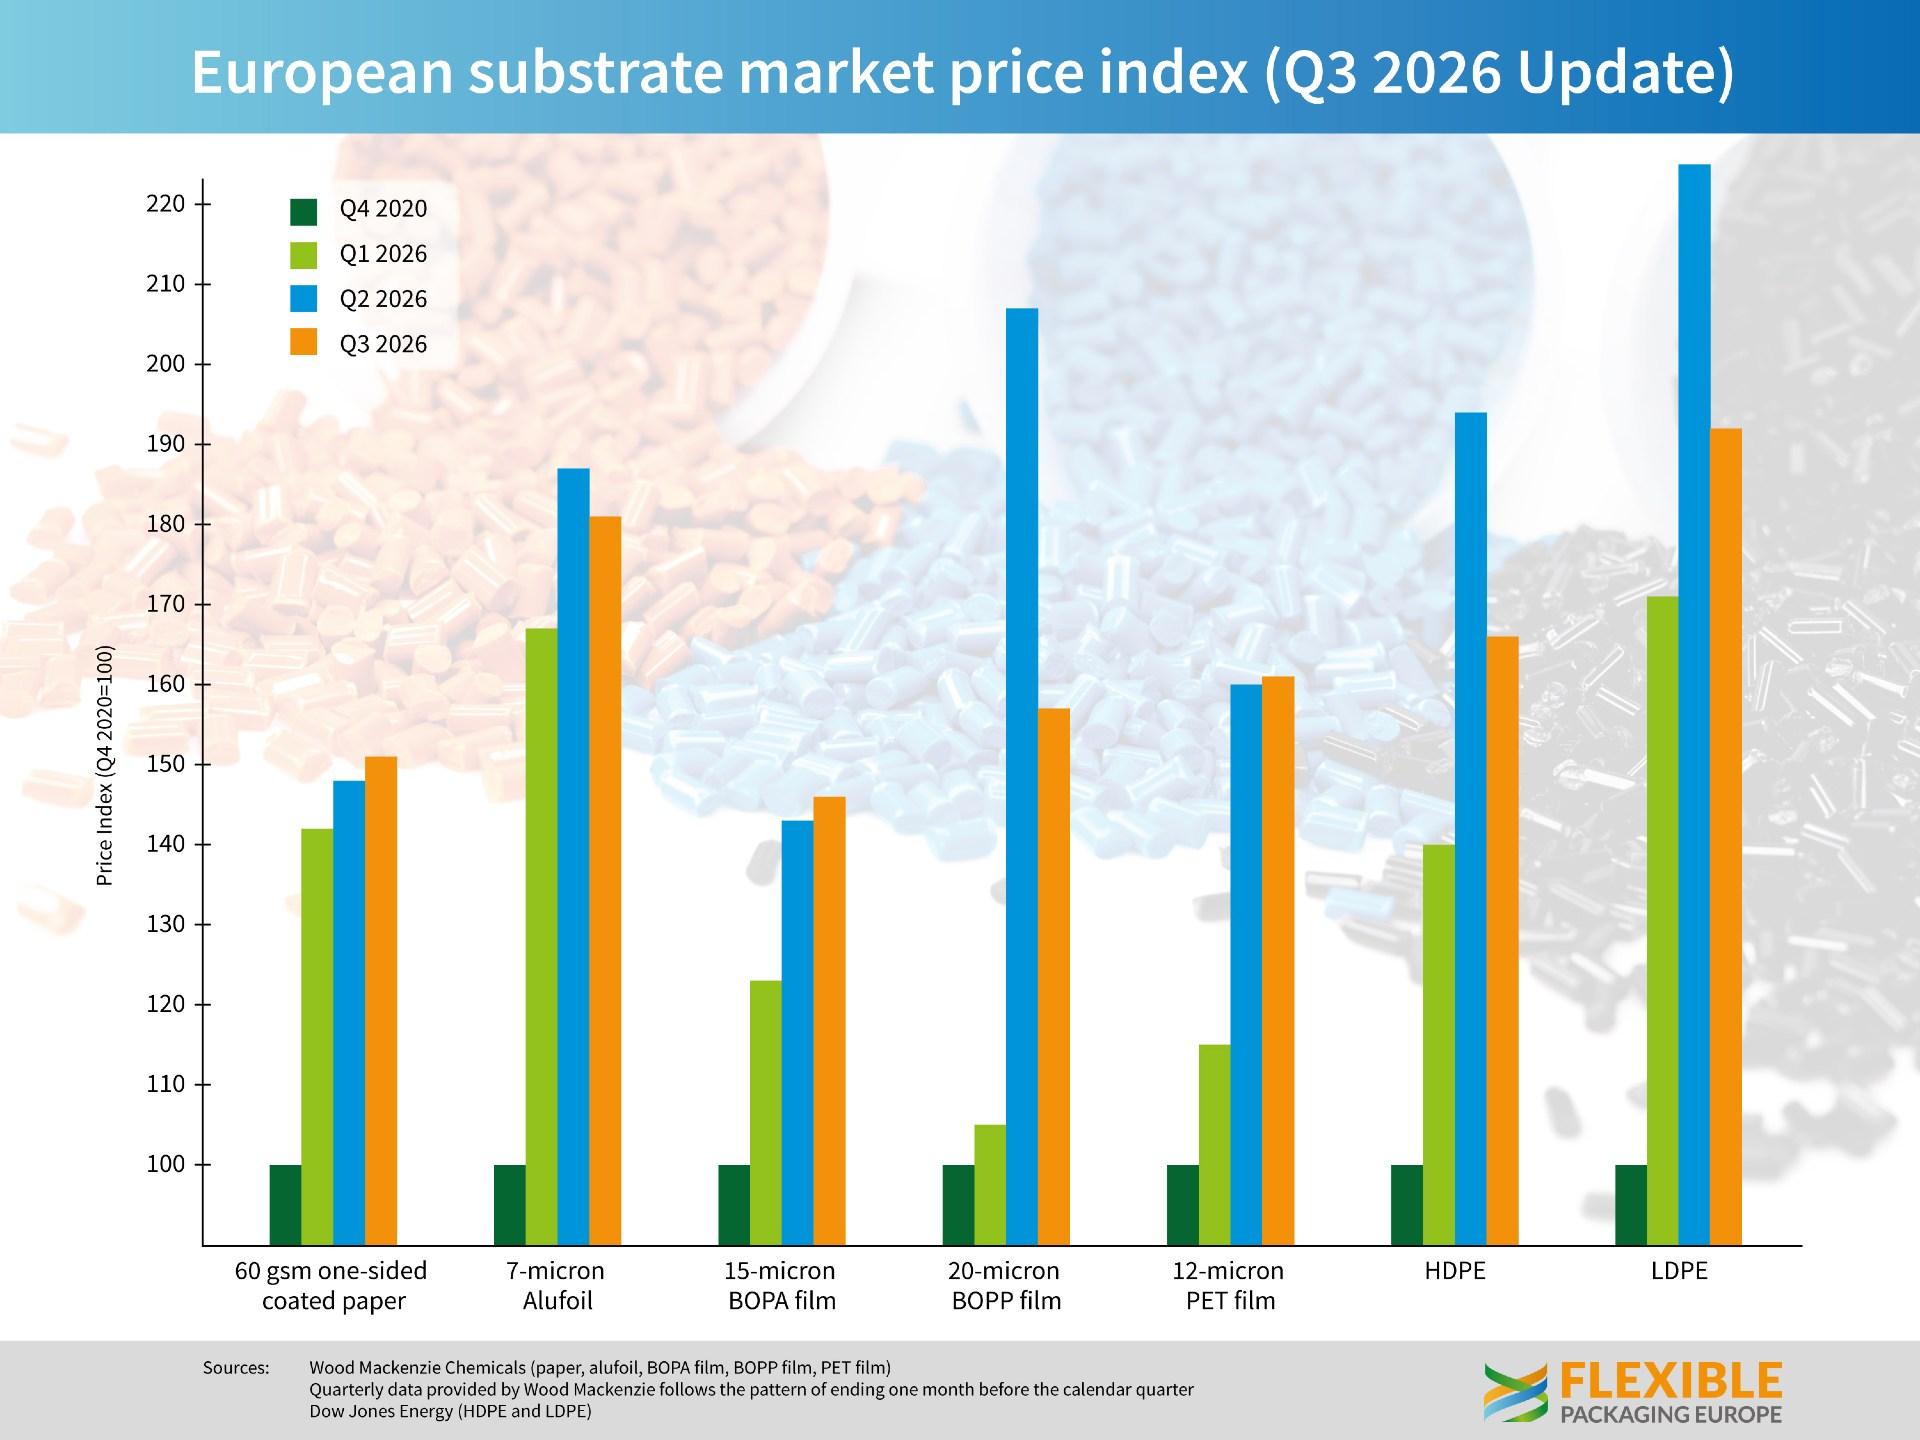
Die europäischen Preise für Rohstoffe, die bei der Herstellung flexibler Verpackungen zum Einsatz kommen, entwickelten sich im dritten Quartal 2026 uneinheitlich. Nach den starken Anstiegen im Vorquartal gingen die Preise für BOPP, HDPE und LDPE deutlich zurück. Auch die Preise für Aluminiumfolie sanken, während die Preise für Papier und BOPA leicht stiegen und die Energiepreise deutlich zunahmen. Die Preise für alle beobachteten Materialien blieben über dem Niveau des entsprechenden Vorjahresquartals.
Uneinheitliche Entwicklungen
Im Vergleich zum zweiten Quartal 2026 sanken die Preise für BOPP-Folie (20 Mikrometer) um 24 %. Die HDPE-Preise gingen um 14 % und die LDPE-Preise um 15 % zurück. Aluminiumfolie (7 Mikrometer) verzeichnete einen Rückgang um 3 %. Demgegenüber stiegen die Preise für einseitig beschichtetes Papier (60 g/m²) und BOPA-Folie (15 Mikrometer) jeweils um 2 %. Die Preise für PET-Folie (12 Mikrometer) blieben stabil.
Im Vergleich zum dritten Quartal 2025 lagen die Preise für BOPP-Folie um 41 % höher. Die HDPE-Preise stiegen um 25 % und die LDPE-Preise um 23 %. Die Preise für BOPA-Folie stiegen um 18 %, für PET-Folie um 16 % und für Aluminiumfolie um 11 %. Die Preise für einseitig beschichtetes Papier lagen 2 % über dem Vorjahresniveau.
Alexander Tkachenko, Research Analyst für Folien und flexible Verpackungen bei Wood Mackenzie, erläutert die Entwicklungen: „Die BOPET-Preise blieben in diesem Quartal stabil, trotz anfänglicher Hoffnungen auf einen Rückgang nach dem durch den US-Iran-Konflikt verursachten Preisanstieg. Die PTA- und MEG-Preise blieben während des gesamten Quartals unverändert. Die BOPP-Preise sind gegenüber dem starken Höchststand im 2. Quartal deutlich gesunken, da sich die Versorgungsengpässe, die hinter dem anfänglichen Preisanstieg standen, erheblich entspannt haben. Dennoch liegen die Preise weiterhin über dem Vorkriegsniveau. Höhere PA6- und Caprolactam-Preise in diesem Quartal haben zu einem weiteren leichten Anstieg der BOPA-Folienpreise geführt. Die Preise für Aluminiumfolie sind gesunken, was fast ausschließlich auf niedrigere LME-Preise und Lageraufschläge zurückzuführen ist, während die Papierpreise leicht gestiegen sind, da die Energiekosten weiterhin hoch bleiben und die Zellstoffpreise leicht angestiegen sind.“
Erhebliche Schwankungen in Stimmung und Entwicklung
Kaushik Mitra, Direktor für Polyolefine bei Dow Jones Energy, beschreibt die Entwicklungen auf dem europäischen Polyethylenmarkt: „Der Polyethylenmarkt in Europa verzeichnete im dritten Quartal 2026 erhebliche Schwankungen in der Stimmung und der Marktentwicklung. Das Quartal begann mit schwächeren Trends, da die Rohstoff- und Energiepreise nachgaben – ein Trend, der sich bereits gegen Ende des zweiten Quartals 2026 abzeichnete. Die Käufer wurden preisbewusster, legten Wert auf Erschwinglichkeit und verhandelten härter um das Granulat. Die Käufer waren sich des Risikos eines stärkeren Wertverfalls und der damit verbundenen Auswirkungen auf ihre Lagerbestände bewusst; daher wurden nur schrittweise Einkäufe getätigt, und der Schwerpunkt lag auf der Aufrechterhaltung der Lagerbestände. Die Situation änderte sich rasch, als erneute Spannungen und eine Eskalation im Nahen Osten einen starken Anstieg der Rohöl- und Energiepreise auslösten. Neben den höheren Rohölpreisen stieg auch der Erdgaspreis in Europa an, da die Lagerbestände vor dem Winter geringer als üblich sind. Die Inflation bei den Inputkosten übte zusätzlichen Kostendruck auf die Polymerpreise aus. Die Marktteilnehmer befürchteten eine weitere starke Preiserholung, ähnlich wie im März/April. In diesem Zyklus legten die Käufer, die über höhere Lagerbestände verfügten, jedoch weniger Wert auf die Materialverfügbarkeit und waren vielmehr um die Erschwinglichkeit besorgt. Der Widerstand der Endabnehmer war größer, und das Risiko von Bestandswertminderungen im Falle einer Preiskorrektur stieg. Vor dem Hintergrund all dieser Faktoren war die Nachfrage verhalten. Juli/August sind aufgrund der sommerlichen Flaute die schwächsten Monate des Jahres.“
„Die Erholung im September fiel nicht so kräftig aus wie in den vergangenen Jahren, da die Verbraucher zurückhaltend sind und der Einkauf von Polymeren gedämpft ist. Die Versorgung verläuft reibungslos; die Lieferungen aus dem Nahen Osten erholen sich weiterhin, während die Lieferungen aus den USA und Kanada (die nun beide zollfreien Zugang zum europäischen Markt haben) stetig steigen. Die lokale Produktion zeigte sich trotz einiger Ausfälle widerstandsfähig. Insgesamt war der Markt strukturell ausgeglichen bis nominell überversorgt; der Kostendruck stützt das Preisniveau.“
Fragile geopolitische Lage
Guido Aufdemkamp, Geschäftsführer von Flexible Packaging Europe, kommentiert: „Die Preise für alle beobachteten Materialien liegen weiterhin über dem Vorjahresniveau. Diese unterschiedlichen Entwicklungen zeigen, wie stark einzelne Märkte von den Rohstoffkosten sowie ihren jeweiligen Versorgungsbedingungen beeinflusst werden. Trotz der Entwicklungen bei den wichtigsten Substraten sieht sich die gesamte Branche mit steigenden Kosten für Energie und flüssige Verpackungshilfsmittel konfrontiert. Die jüngste Entwicklung des Rohölpreises dürfte den Druck auf viele Rohstoffkosten erneut erhöhen. Die geopolitische Lage bleibt sehr instabil, sodass Exportstörungen, längere Lieferzeiten sowie höhere Fracht-, Versicherungs- und Rohstoffkosten dauerhafte Risiken für die Beschaffung europäischer Verarbeiter darstellen. Eine verlässliche Planung der Materialversorgung und der Kosten bleibt daher eine Herausforderung für Hersteller flexibler Verpackungen.“